


政策贴息风口下,实体老板该接住的一波红利
开服装店的张姐最近遇到个事。
一件1280的秋冬大衣,顾客试了三次,对着镜子转了八圈,连搭配的围巾都挑好了,最后掏出手机看了看余额,转身走了。
张姐她知道,不是顾客不喜欢——是一次性掏一千多,心疼。
这样的场景,每个老板都不陌生。客单价越高,决策越慢;决策越慢,流失越多。餐饮还好,几十上百块,说付就付了;但服装、美业、数码、家居这些几百上千的品类,顾客犹豫一下就走,几乎是每个老板的噩梦。
问题出在哪?出在一次性支付这道门槛上。
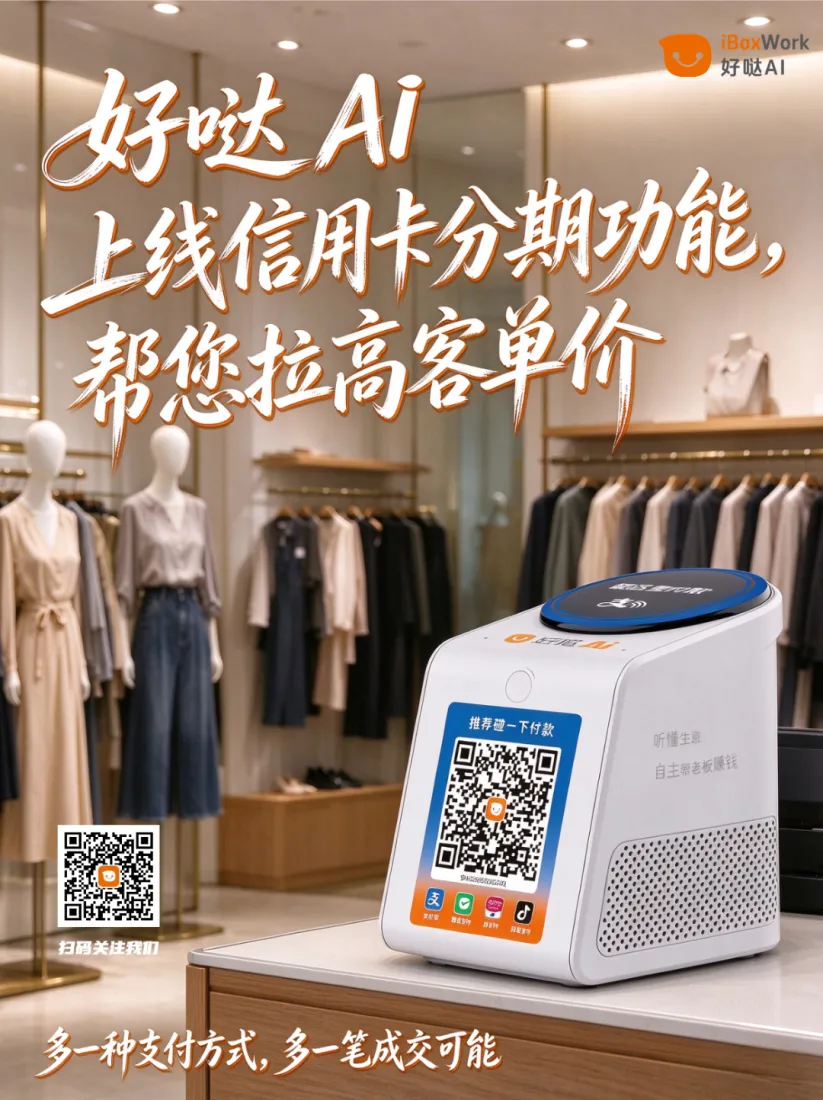
需多一种支付方式
多一个留住顾客的可能
今年8月,财政部、央行、金融监管总局联合发文,将信用卡各类分期业务全面纳入个人消费贷款财政贴息支持范围,贴息比例年化1个百分点。
政策一出,各大银行迅速响应,信用卡分期在家电家装、汽车消费、文旅出行、品质教育等大宗消费领域的拉动效果十分显著。
为什么政策要大力推分期?
因为分期是促消费的精准抓手。对于有真实需求的消费者,贴息降低了资金使用成本,让大宗消费更从容;对于商家,分期降低了支付决策门槛,让更多有需求的顾客能当场完成购买。
一件1800元的衣服,全款是小两千,有点贵;分12期,每月150元少喝几杯奶茶,买了。一台3000元的手机,全款是得想想;分12期,每月250元,吃一顿好的也就这么多,拿下。
对于消费者,分期是更合理的资金规划方式;对于商家,多一种支付方式,就多一个留住顾客的可能。
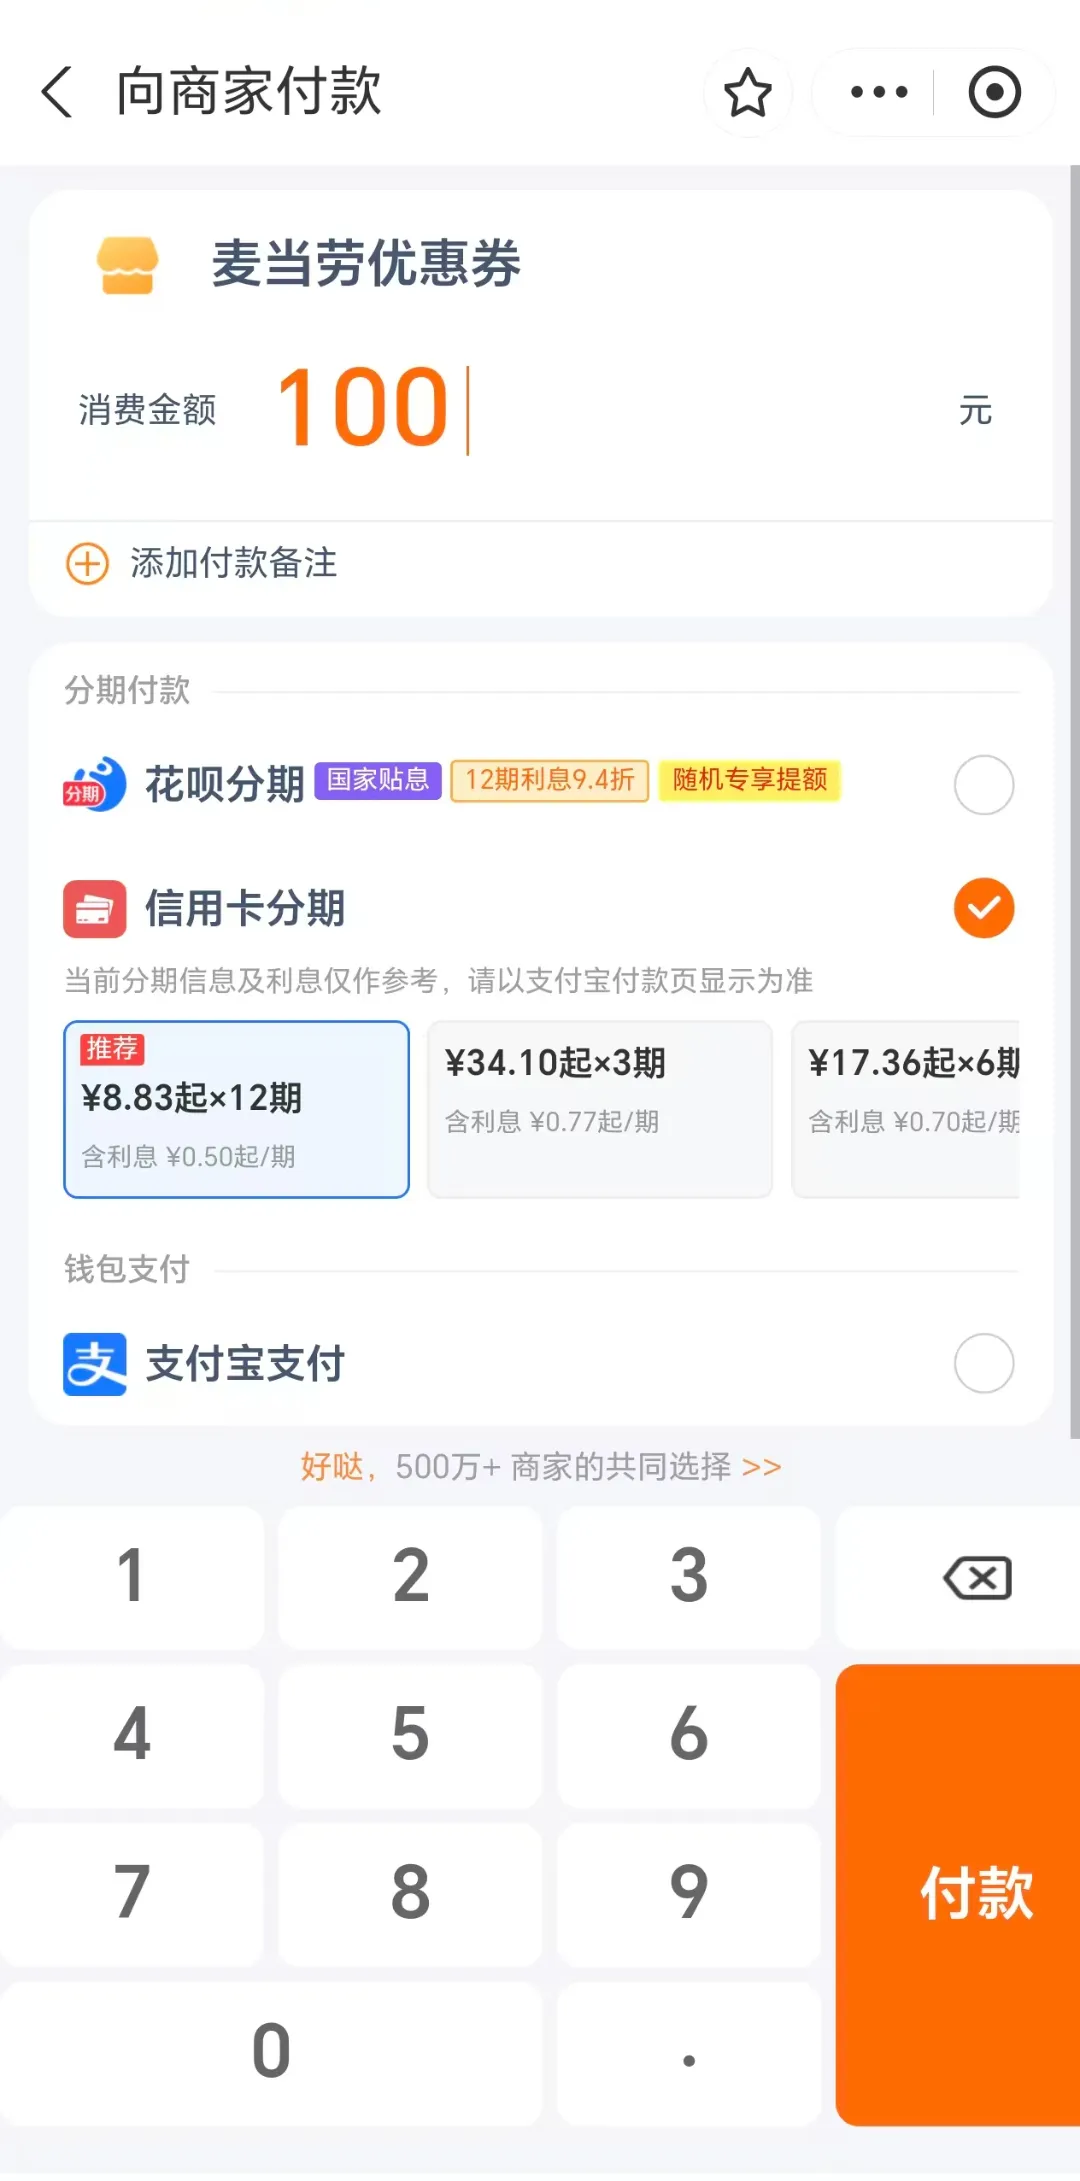
好哒AI信用卡分期支付支付能力
好哒AI上线信用卡分期
小店也能有大品牌的经营能力
现在,好消息来了。好哒AI正式上线信用卡分期功能——顾客用支付宝扫好哒二维码,选择信用卡分期付款。
听起来只是多了一个支付选项?不是的。这背后是三层价值的叠加:
第一层,是成交率的直接提升。以前犹豫的顾客,现在可以当场下单。不用加微信、不用等发工资、不用纠结预算——扫个码,分个期,生意就成了。
第二层,是客单价的自然拉高。顾客本来只想买一件,一算分期每月才多几十块,顺手就带了第二件。大商场的销售为什么爱推分期?因为他们太清楚了——分期不是帮顾客省钱,是帮商家多卖钱。
第三层,是跟大品牌站在同一起跑线上。以前,分期是大商场、大连锁、大品牌的标配——人家有专门的团队做系统、谈合作、搞运营。小店呢?想都不敢想。
但现在不一样了。扫好哒AI的码牌,服装店、社区美容院、手机店——不用技术开发,不用额外申请,不用多做任何设置,直接就有了跟大商场一样的分期收款能力。
这才是好哒AI真正在做的事:把大品牌才有的经营能力,交到小店老板手里。
从碰一下到分期
好哒AI深度接入支付宝生态
从好哒AI碰系列产品,一碰即付,还能享立减和商家激励;到数字员工支付宝营销大师,帮老板轻松参与平台活动,收款享免费流量曝光;再到今天的信用卡分期,好哒AI把大平台的生态能力,变成小店老板听得懂、用得上的经营能力。
这也是为什么我们总说——让AI做事,让人做人。
老板不需要懂什么是NFC、什么是分期接口、什么是营销自动化。老板只需要知道:今天多卖了几单、这个月多赚了多少钱。
剩下的,交给好哒AI。
今年,国家把促消费摆在了更重要的位置,分期这件事正在从大品牌的营销工具,变成全行业的经营标配。
趋势来了,你是等别人都用上了再跟上,还是现在就接住这波红利?
好哒AI已经替你把路铺好了,您一句“支付宝扫码自动支持信用卡分期”,多一份留住顾客的可能,多一笔可能成交的生意。
好哒AI,听懂生意,自主帮老板赚钱!


 粤公网安备44030502001837号

